なぜ世界の光ファイバー価格は2026年に再び上昇するのでしょうか?そしてFTTH購入者は何をすべきでしょうか?
高速FTTHとバックボーンの展開はPowerPoint上では素晴らしいように見えますが、実際には「固定」予算と、昨年より50~90%も値上げされた光ファイバー料金の改定案が重なるまではそうはいきません。ヨーロッパや中南米で、優れたプロジェクトが設計ミスではなく、価格基準が時代遅れだったために頓挫するのを何度も見てきました。
過去1~2ヶ月で、AIデータセンター、F5G固定ネットワーク、FTTH、そして新しい用途(光ファイバー接続ドローンなど)が容量を吸収したため、主流のG.652D / G.657光ファイバーの価格は底値から上昇しました。プリフォームの拡張は需要に遅れをとるため、価格とリードタイムの変動が激しくなります。これは、購入者にとって、見積りの有効期限が短くなり、より現実的な予算編成が可能になることを意味します。パニックに陥る必要はありません。
AIMIFIBERのソフィー・ワンです。スペイン、フランス、ブラジルをはじめとする各国の通信事業者やシステムインテグレーターと仕事をする中で、ある共通点に気づきました。それは、前提条件を早期に更新するチームは、プロジェクトを予定通りに完了できるということです。一方、「旧来の価格」に固執するチームは、再入札や深夜の電話会議に巻き込まれることになります。私が目にしてきたこと、そしてAIMIFIBERがどのように見積もりポリシーを調整しているかについて、ご説明しましょう。
過去 12 ~ 18 か月間で G.652D / G.657 ファイバーの価格に実際に何が起こったのでしょうか?
自社の過去の発注書だけを追うと、市場はランダムに見えるかもしれません。しかし、サプライヤーとの交渉、入札のフィードバック、そして公開レポートを比較すると、一つの明確な状況が見えてきます。それは、長期にわたる下降サイクルは終わり、価格はより持続可能な水準まで回復したということです。
数年間の史上最低価格の後、標準 G.652D / G.657 ファイバーの価格は、2026 年初頭までに底値から約 50~90% 回復しました。正確な数字よりも重要なのは、スポットの可用性が厳しくなり、長期契約がより多くの容量を吸収し、土壇場での交渉の余地が以前よりも小さくなっているというパターンです。
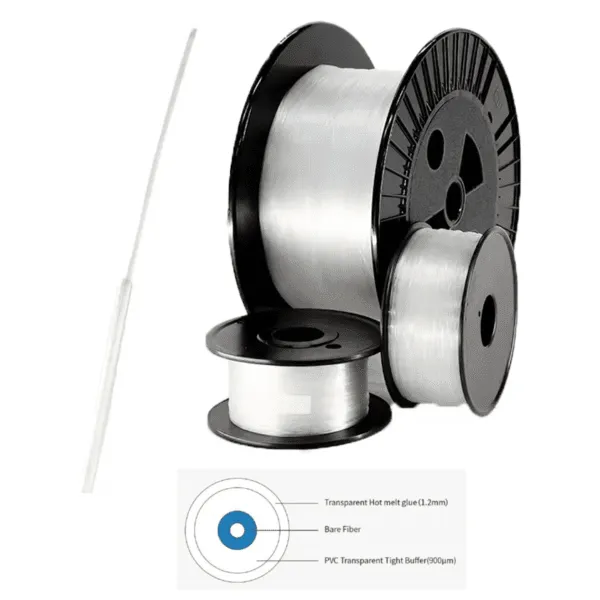
価格動向のスナップショット(イメージ)
正確な価格ポイントは公表していませんが、カーブの形状は説明できます。2024年が底値、2025年半ばが転換点、そして2026年はよりタイトで規律のある市場になると考えてみてください。
G.652D / G.657の参考価格変動*
| 周期 | 市場の状況 | 指標となる価格水準の傾向* | コメント |
|---|---|---|---|
| 2024(年間) | 供給過剰、価格競争 | 史上最低水準に近い | 大きな容量オーバーハング |
| H1-2025 | ボトムアウト | わずかに上昇 | 在庫消化、いわゆる「投げ売り」の減少 |
| H2-2025 | 明確なリバウンド | 底値に対して約15~20%上昇 | 複数のセグメントからの需要 |
| 初期2026 | タイトでより不安定 | 上昇、変動 | LTAの増加、スポット取引量の柔軟性低下 |
*参考情報です。お住まいの地域と仕様については、最新の見積りを必ずご確認ください。
「光ファイバーを永遠に安く」が現実的ではなかった理由
繊維価格が持続可能なレベルを下回る期間が長すぎると、多くの場合、他の方法で差額を支払うことになります。
- 品質管理が弱い、または文書化が不十分 一部のサプライヤーでは
- 生産能力の停止 突然選択肢が狭まる
- 隠れた遅延 発注段階で低価格の約束を守れない場合
より健全な価格水準は短期的な予算にとっては良いニュースではありませんが、長期的なプロジェクトの安定性にとっては良いことです。FTTHとODNの場合、予測可能な品質とリードタイムは、通常、単価の2~3%の値引きよりもコスト削減に繋がります。
どのような需要要因が繊維価格を押し上げているのでしょうか?
現在の上昇サイクルは、一部の人が言うような「FTTHバブル」ではありません。AIデータセンター、400G/800Gバックボーン、全国規模のブロードバンド推進、そして静かに大量のガラスを消費するいくつかの新しいニッチなアプリケーションなど、複数の波が同時に同じ浜辺に打ち寄せているようなものです。
AIとクラウドデータセンター、F5G固定ネットワーク、進行中のFTTH展開、海底ケーブルや長距離ケーブルプロジェクト、そして光ファイバー接続ドローンや分散センシングといった新たな用途はすべて、同じプリフォームと光ファイバー容量プールから電力を供給しています。この変化を単一のセグメントだけで説明できるわけではありませんが、これらが相まって市場を底値から引き上げ、その水準を維持しています。
AIとクラウドデータセンター
データセンターのお客様を訪問するたびに、そのスケールの違いを実感します。AIトレーニングクラスター1つで、小規模な都市のアクセスネットワーク全体よりも多くの光リンクを活用できます。
データセンターとFTTHの需要(定性的)
| セグメント | 繊維の典型的な用途 | 2025~2026年の需要動向 | Notes |
|---|---|---|---|
| AI / クラウドデータセンター | ワシントンDC内+キャンパス/メトロリンク | 強い上昇傾向 | 400G/800G、ラックあたりの高ファイバー数 |
| FTTH/FTTP | アクセス + 配布 | 安定から強さへ | 多くの国では依然として世帯数が増加している |
| 潜水艦/長距離 | 超長距離接続 | 循環的、現在は上昇中 | 大規模で不均一なプロジェクト。コアのキャパシティを吸収する |
データセンター内部では、短距離リンクにDAC/AOCが使用される場合があるが、サイト外のメトロネットワークやバックボーンは依然として大量の光ファイバーに依存している。これらの契約が締結されると、数ヶ月ではなく数年分の容量が確保されることになる。
FTTH、F5G、全国ブロードバンドの推進
アクセス側では、話はもっとよく知られています。
- 成熟市場(西ヨーロッパ、アジアの一部)は 「記入」してアップグレード モード: VDSL を過剰に構築し、テイクレートを増やし、ファイバーをさらに深く押し進めます。
- 新興市場は依然として 最初の大きなFTTHの波時には州のプログラムによって支援されることもあります。
- F5Gスタイルのプロジェクトは ファイバーリッチなバックホールとフロントホール 従来の FTTH の上に構築します。
これらはそれぞれ「新しい」ものではありませんが、タイムラインが重なり合っています。そのため、複数の国が同じ供給基盤を大量に消費する一時的な急増が生じています。
新しいアプリケーション:光ファイバー接続ドローンとセンシング
より静かなドライバーこそが、私が「エッジイノベーション」と呼んでいるものです。
繊維を必要とするニッチ市場の台頭
| 用途 | 繊維の使用方法 | 需要への影響 |
|---|---|---|
| テザー/FPVドローン | 制御とHDビデオ用のファイバーテザー | 高強度、曲げ耐性のある繊維を使用 |
| 水中車両(ROV) | テザーとハイブリッド電気光学アンビリカル | 特殊繊維、過酷な環境向けの設計 |
| 分散センシング(DAS) | 長いファイバーがセンシング媒体(歪み、音)として機能します | FTTHを超えた連続長需要を追加 |
これらの分野は、FTTHやデータセンターに比べると規模ははるかに小さいものの、高付加価値の光ファイバーや特殊ケーブルへの需要が集中するため、サプライチェーンの一部が逼迫し、価格設定全体の動向に影響を与える。
なぜ供給が十分に速く拡大せず、価格が下落しないのでしょうか?
価格が上昇すると、人々はよく「新しい工場が開設されて、価格はまた下がるのではないか?」と疑問に思う。光ファイバーの場合、答えは「すぐには下がらないし、リスクも伴う」だ。ボトルネックはケーブル製造ラインではなく、その背後にあるプリフォームと引き抜き加工能力にある。
新規プリフォームおよび光ファイバー設備の建設、品質保証、そして供給開始には通常18~24ヶ月以上かかります。前回の過剰拡張サイクルを経て、大手メーカーはより慎重になっています。同時に、生産能力の大部分が高利益率の製品や長期契約に投入され、機会を捉えたスポット取引に使える「空き」のG.652D / G.657が減少しています。
実際のボトルネックとなるプレフォーム
当社のようなケーブル工場では、シフトを追加して工程フローを比較的迅速に最適化できます。しかし、プリフォームと線引きされた光ファイバーが不足すると、余剰のケーブル配線機が遊休状態に陥ってしまいます。
供給側の制約(簡略化)
| ステージ | 通常のリードタイム | 設備投資の障壁 | コメント |
|---|---|---|---|
| プリフォーム | 18~24ヶ月以上 | すごく高い | プロセスノウハウ、知的財産、環境許可 |
| 繊維延伸 | 6〜12月 | 技法 | プリフォーム供給により制限 |
| ケーブル製造 | 3〜9月 | 技法 | 追加は簡単だが、最終的にはファイバーの制約を受ける |
プリフォーム製造は資本集約型で高度に専門化されているため、ほとんどのメーカーは、好況と不況のサイクルを繰り返すよりも、安定した持続可能な価格設定を好みます。そのため、現在の利益率でどれだけの増産に踏み切るかが左右されます。
高利益率製品へのミックスシフト
もう一つの微妙な要因は、生産者にとってすべての繊維が同等ではないということです。生産能力が逼迫している場合、多くの生産者は以下のような行動をとります。
- 優先順位をつける 高級繊維 (例:G.654E、潜水艦グレード、特殊設計)
- 名誉 長期契約 戦略的顧客を第一に
- 「匿名」スポットG.652D / G.657購入者への割り当てを減らす
小規模なFTTHおよびODNプロジェクトの場合、供給は確保できる可能性はあるものの、価格提示額が高く変動しやすくなり、有効期間も短くなるという形で影響を受けることになるでしょう。
これは実際には FTTH / ODN / データ センターの調達にとって何を意味するのでしょうか?
調達チームにとって、これは厄介な部分です。2023年の価格に基づいて作成されたスプレッドシートのテンプレートはもはや機能しません。単価、有効期間、サプライヤーとのリスク分担について、新たな前提条件を設定する必要があります。
実際のところ、新たな現実は、過去の最低値を現在のベンチマークとして使用できず、光ファイバーを多用するBOMの見積り有効期限は3~7日に短縮され、納期はケーブル敷設速度よりも上流の容量に大きく左右されるというものです。この状況を早期に認識したチームは依然としてコストを最適化できますが、無視したチームは価格の見直しや遅延に直面することになります。
予算編成と入札:「ベースケース」の更新
古い前提と新しい前提
| ご用件 | 「旧世界」の仮定 | 2025~2026年の「新たな現実」 |
|---|---|---|
| 予算単価 | 前回のサイクルの低値を使用 | 更新されたベンチマークを使用し、バッファを追加する |
| 妥当性 | 30〜60日 | 繊維質の多い商品の場合は3~7日 |
| 再入札リスク | ロー | 予算が価格変動を無視している場合はさらに高くなる |
| サプライヤーのオプション | 類似のオファー多数 | 真に競争力があり、信頼性の高い組み合わせが減少 |
「ファイバーは前回と同じくらい安くなるだろう」と想定して入札するのは、スプリッターの損失を無視した PON 予算のようなものです。つまり、書類上は問題ないように見えますが、現場では失敗します。
契約とリスク配分
すべてのリスクを自分で負う必要はありません。成熟したお客様との連携でうまく機能している点は以下の通りです。
- 枠組み合意 四半期ごとまたは半年ごとの価格見直し
- クリア インデックス化または調整メカニズム 合意されたトリガーに結び付けられる
- ボリューム計画 四半期ごとに上流の容量を確保できるように
世界のケーブル容量を実際に支配しているのは誰かを簡単に知りたい場合は、私の以前の記事が参考になります。
世界最大の光ファイバーケーブル会社20社.
その状況を理解することは、自社の市場におけるオファーやブランドの位置付けを比較するときに役立ちます。
AIMIFIBER が光ファイバーケーブルの見積り有効期限を 3 ~ 5 日に短縮しているのはなぜですか?
これは私自身も長年のパートナーに丁寧に説明しなければならない点です。一見すると、有効期限が短くなるのは不親切に思えるかもしれません。しかし実際には、実際に守れる約束を守るための最も公平な方法なのです。
AIMIFIBERでは、ファイバー集約型の見積りの有効期限をデフォルトで3~5営業日に設定しています。これは販売戦略ではなく、上流価格の変動頻度を反映したものです。30日間低い金額を固定することは、受信トレイでは魅力的に見えるかもしれませんが、発注段階では大抵の場合、大きな損失となります。短期間で誠実な期間を設けることで、双方がリスクを管理し、迅速に行動できるようになります。
2026年以降の見積方針(イメージ)
見積条件の例(AIMIFIBER)
| Item | 代表的な用語 | お願い |
|---|---|---|
| 有効性(光ファイバーケーブル) | 3-5営業日 | 光ファイバーを多用するFTTH / ODN / バックボーン製品向け |
| 有効期限(付属品) | 7〜15日 | コネクタ、パネル、小型受動部品用 |
| 枠組み合意 | 四半期/半年ごとのレビュー | 定期的なロールアウトプログラムの場合 |
| 通貨 / インコタームズ | USD / EUR; EXW/FOB/CIF/DDP | プロジェクトと目的地ごとに合意 |
長期的な枠組みについて話し合うことは可能ですが、それをスポットオファーとは切り離します。そうすることで、市場が変動した際にもコミュニケーションの透明性を保つことができます。
長期的な計画をどのようにサポートするか
社内の計画を現実的なものにするために、私たちは通常、次のような提案をします。
- 12ヶ月プランを分割する 四半期ごとのコールオフ
- 話し合う 優先価格帯 単一の固定された数字の代わりに
- シンプルな共有 ボリューム予測 上流のパートナーが容量を確保できるように
最近、ラテンアメリカで行われたあるFTTHプロジェクトでは、あるお客様が「大規模な年次交渉」から、リリースごとに3~5日間のスポット有効期限を持つ四半期ごとのフレームワークに移行しました。その結果、予期せぬトラブルが減り、納期遵守率が向上し、社内財務の監査証跡がより明確になりました。
結論
簡単に言うと、光ファイバーはもはや「永遠に安価」ではなく、近い将来に変わる可能性は低い。AIデータセンター、基幹ネットワークのアップグレード、全国的なFTTH(光ファイバーによる家庭向けインターネット接続)の推進、そして新たなユースケースなど、すべてが同じ容量を消費している一方で、既存設備の拡張は依然として慎重な姿勢を保っている。
FTTH、ODN、データセンターの購入者にとって賢明な対応策は、パニックに陥ることではなく、価格に関する想定を見直し、見積もりの有効期間を短縮し、制約事項について正直に説明してくれるサプライヤーと協力することです。これには、単一の固定的な年間予算に頼るのではなく、より柔軟な枠組みを構築することも含まれます。
AIMIFIBERでは、価格設定については市場の動向に追随しますが、品質、試験文書、納期遵守に関する当社の姿勢は変わりません。2026~2027年の光ファイバー戦略の見直しや、現在実施中の入札の妥当性検証をご希望の場合は、対象地域とプロジェクトの種類を明記の上、 sophie@aimifiber.comまでメールでご連絡ください。お客様の部品表(BOM)を詳しく確認し、「非現実的な光ファイバー価格」に賭けることなく、効率化できる点を探させていただきます。