De ce cresc din nou prețurile globale ale fibrei optice în 2026 și ce ar trebui să facă cumpărătorii de FTTH?
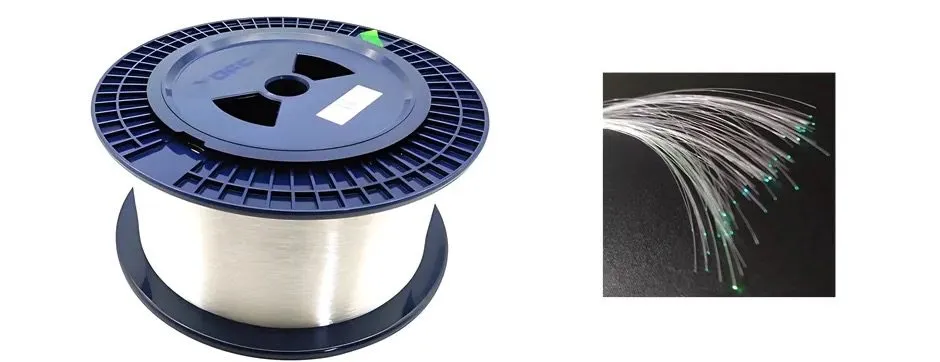
Implementările rapide FTTH și backbone arată grozav pe PowerPoint - până când bugetul „blocat” se întâlnește cu o ofertă revizuită de fibră optică, care este cu 50-90% mai mare decât anul trecut. Am văzut proiecte bune în Europa și America Latină care se grăbesc, nu pentru că designul era greșit, ci pentru că prețul de referință era învechit.
În ultimele 1-2 luni, fibra optică G.652D / G.657 tradițională a scăzut în top, deoarece centrele de date bazate pe inteligență artificială, rețelele fixe F5G, FTTH și noile utilizări (cum ar fi dronele conectate prin fibră optică) absorb capacitatea. Extinderile prefabricate sunt în urma cererii, astfel încât prețurile și termenele de livrare sunt mai volatile. Pentru cumpărători, asta înseamnă o valabilitate mai scurtă a ofertelor și o bugetare mai realistă, nu panică.
Sunt Sophie Wang la AIMIFIBER . Lucrând cu operatori și integratori din Spania, Franța, Brazilia și nu numai, am observat un tipar: echipele care își actualizează ipotezele devreme tot încheie proiectele la timp. Echipele care insistă asupra prețurilor „vechi” ajung la licitații repetate și apeluri telefonice nocturne. Permiteți-mi să vă explic ce observ și cum ne ajustăm propria politică de cotații.
Ce s-a întâmplat de fapt cu prețurile fibrei G.652D / G.657 în ultimele 12-18 luni?
Dacă urmărești doar propriile oferte de vânzare istorice, piața ar putea părea aleatorie. Dar când compar discuțiile cu furnizorii, feedback-ul din cadrul licitațiilor și rapoartele publice, o imagine este clară: lungul ciclu descendent s-a încheiat, iar prețurile au revenit la un nivel mai sustenabil.
După mai mulți ani la minime istorice, prețul fibrei standard G.652D / G.657 a revenit cu aproximativ 50-90% față de minimul atins la începutul anului 2026. Mai important decât numărul exact este modelul: disponibilitatea spot este mai limitată, acordurile pe termen lung absorb mai multă capacitate, iar spațiul de negociere de ultim moment este mai mic decât era înainte.
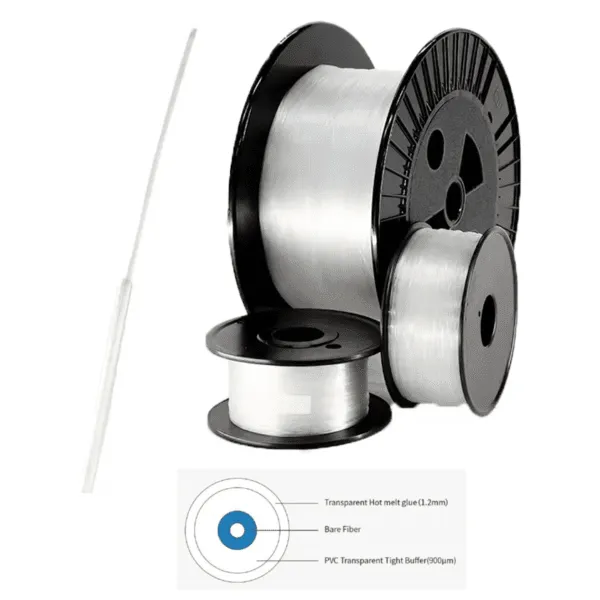
Instantaneu al tendinței prețurilor (cu titlu ilustrativ)
Nu publicăm prețuri exacte, dar putem descrie forma curbei. Gândiți-vă în felul următor: 2024 a fost minimul, mijlocul anului 2025 a fost punctul de cotitură, iar 2026 este o piață mai tensionată și mai disciplinată.
Mișcarea indicativă a prețului G.652D / G.657*
| Perioadă | Situația pieței | Tendința indicativă a nivelului prețurilor* | Comentariu |
|---|---|---|---|
| 2024 (an întreg) | Supraofertă, război al prețurilor | Aproape de minime istorice | Consola de capacitate mare |
| H1-2025 | Coborâre | Ușoară creștere | Digestia inventarului; mai puține „vânzări forțate” |
| H2-2025 | Revenire clară | ~+15–20% față de partea inferioară | Cerere din mai multe segmente |
| Early 2026 | Strâmt și mai volatil | Crescut, fluctuant | Mai multe acorduri pe termen lung, volume spot mai puțin flexibile |
*Doar cu titlu informativ. Verificați întotdeauna ofertele actuale pentru regiunea și specificațiile dumneavoastră.
De ce „fibre ieftine pentru totdeauna” nu a fost niciodată realist
Când prețurile fibrelor se mențin sub un nivel sustenabil pentru prea mult timp, diferența se plătește adesea în alte moduri:
- Controlul calității mai slab sau documentație deficitară la unii furnizori
- Întreruperi de capacitate care îți scurtează brusc opțiunile
- Întârzieri ascunse când promisiunile privind prețurile mici nu pot fi onorate în etapa comenzii de achiziție
Un nivel de preț mai sănătos nu este o veste bună pentru bugetele pe termen scurt, dar este mai bun pentru stabilitatea proiectului pe termen lung. Pentru FTTH și ODN, calitatea previzibilă și timpul de livrare economisesc de obicei mai mulți bani decât o altă reducere de preț unitar de 2-3%.
Ce factori ai cererii împing în sus prețurile fibrelor?
Ciclul actual de creștere nu este o „bulă FTTH”, așa cum sugerează unii. Este vorba despre mai multe valuri care aterizează pe aceeași plajă simultan: centre de date cu inteligență artificială, rețele principale 400G/800G, inovații naționale în bandă largă și câteva aplicații noi de nișă care consumă în liniște multă sticlă.
Centrele de date bazate pe inteligență artificială și cloud, rețelele fixe F5G, implementările FTTH în curs de desfășurare, proiectele submarine și pe distanțe lungi, plus noi utilizări precum dronele conectate la fibră optică și detectarea distribuită, toate se bazează pe aceeași preformă și aceeași capacitate a fibrei optice. Niciun segment nu explică schimbarea, dar împreună ridică piața de la bază și o mențin acolo.
Centre de date cu inteligență artificială și cloud
De fiecare dată când vizitez un client dintr-un centru de date, simt diferența de scară. Un singur cluster de antrenament AI poate utiliza mai multe legături optice decât o întreagă rețea de acces a unui oraș mic.
Cererea de centre de date vs. FTTH (calitativă)
| Segment | Utilizarea tipică a fibrelor | Tendința cererii 2025–2026 | notițe |
|---|---|---|---|
| Centru de date AI / cloud | Legături intra-DC + campus/metrou | Tendință ascendentă puternică | 400G/800G, conținut ridicat de fibre per raft |
| FTTH / FTTP | Acces + distribuție | Stabil spre puternic | Multe țări își extind gospodăriile în continuare |
| Submarin / cursă lungă | Conexiuni la distanță ultra-lungă | Ciclic, acum în creștere | Proiecte mari, complicate; absorb capacitatea centrală |
În interiorul DC-ului, legăturile de scurtă distanță pot utiliza DAC/AOC, dar rețeaua metropolitană și backbone-ul din afara amplasamentului se bazează în continuare pe un număr mare de fibră optică . Odată ce aceste contracte sunt semnate, acestea rezervă capacitate pentru ani de zile, nu doar pentru luni.
Impulsuri către FTTH, F5G și bandă largă la nivel național
Pe partea de acces, povestea este mai familiară:
- Piețele mature (Europa de Vest, părți din Asia) sunt pe „completare” și actualizare mod: supraîncărcare VDSL, creștere rate de preluare, împingere fibră mai adânc.
- Piețele emergente sunt încă în primul mare val FTTH, uneori susținute de programe de stat.
- Proiectele în stil F5G adaugă backhaul și fronthaul bogate în fibre pe lângă FTTH-ul clasic.
Niciunul dintre acestea nu este „nou în sine”, dar cronologia se suprapune. Acest lucru creează creșteri temporare în care mai multe țări se bazează intens pe aceeași bază de aprovizionare.
Noi aplicații: drone conectate prin fibră optică și detectare
Un șofer mai silențios este ceea ce eu numesc „inovație de margine”:
Nișe emergente care necesită multă energie pentru fibre
| Aplicatii | Cum se utilizează fibra | Impactul asupra cererii |
|---|---|---|
| Drone conectate / FPV | Cabluri de fibră optică pentru control și video HD | Folosește fibre de înaltă rezistență, rezistente la îndoire |
| Vehicule subacvatice (ROV-uri) | Tether-uri și ombilicale electro-optice hibride | Fibră specială, design pentru medii dure |
| Detecție distribuită (DAS) | Fibra lungă este folosită ca mediu de detectare (tensiune, sunet) | Crește cererea continuă de lungime dincolo de FTTH |
Aceste segmente sunt încă mult mai mici ca volum decât FTTH sau centrele de date, dar concentrează cererea pe tipuri de fibră cu valoare mai mare și cabluri speciale , ceea ce înăsprește anumite părți ale lanțului de aprovizionare și influențează comportamentul general al prețurilor.
De ce nu se poate extinde oferta suficient de rapid pentru a împinge prețurile înapoi în jos?
Când prețurile cresc, oamenii se întreabă adesea: „Nu se vor deschide pur și simplu noi fabrici și nu vor reduce din nou prețul?”. În cazul fibrei optice, răspunsul este: nu rapid și nu fără riscuri. Blocajul nu este linia de cablare; ci preforma și capacitatea de tragere din spatele acesteia.
De obicei, construirea, calificarea și completarea noii capacități de preforme și fibre durează între 18 și 24 de luni sau mai mult. După ultimul ciclu de supraextindere, marii producători sunt mai precauți. În același timp, o pondere mai mare din capacitate este direcționată către produse cu marjă mai mare sau contracte pe termen lung, lăsând mai puține G.652D / G.657 „libere” pentru tranzacții spot oportuniste.
Preforma ca adevărat blocaj
Fabricile de cablare precum a noastră pot adăuga ture de lucru și optimiza fluxul de proces relativ rapid. Dar fără suficiente preforme și fibră trasă, mașinile de cablare suplimentare stau inactive.
Constrângeri la nivelul ofertei (simplificate)
| Etapă | Timp de livrare tipic | Bariera de cheltuieli de capital | Comentariu |
|---|---|---|---|
| Preformă | 18-24+ luni | Foarte inalt | Cunoștințe de proces, proprietate intelectuală, autorizații de mediu |
| Desenarea fibrelor | 6–12 luni | Mediu | Limitat de aprovizionarea cu preforme |
| Fabricarea cablurilor | 3–9 luni | Mediu | Mai ușor de adăugat, dar în cele din urmă cu constrângeri de fibre |
Deoarece preformele necesită mult capital și sunt extrem de specializate, majoritatea producătorilor preferă prețuri stabile și sustenabile în locul unui alt ciclu de creștere și scădere. Acest lucru determină cât de mult volum incremental sunt dispuși să adauge la marjele actuale.
Trecerea la produse cu marjă de profit mai mare
Un alt factor subtil: nu toate fibrele sunt egale în ochii producătorului. Când capacitatea este limitată, mulți vor:
- Prioritizarea fibre premium (de exemplu, G.654E, clase de submarine, modele speciale)
- Onoare acorduri pe termen lung cu clienții strategici în primul rând
- Alocați mai puțin cumpărătorilor spot „anonimi” G.652D / G.657
Pentru proiectele FTTH și ODN mai mici, asta înseamnă că este posibil să beneficiați în continuare de aprovizionare - dar veți resimți acest lucru prin oferte de preț mai mari și mai volatile și perioade de valabilitate mai stricte.
Ce înseamnă acest lucru în practică pentru achizițiile FTTH / ODN / centre de date?
Pentru echipele de achiziții, aceasta este partea inconfortabilă. Șabloanele de foi de calcul construite pe prețurile din 2023 nu mai funcționează. Aveți nevoie de noi ipoteze privind costul unitar, perioada de valabilitate și partajarea riscurilor cu furnizorii.
În practică, noua realitate este următoarea: vechile puncte minime nu pot fi folosite ca repere actuale, ferestrele de valabilitate a ofertelor pentru listele de materiale cu fibră optică se reduc la 3-7 zile, iar programele de livrare depind mai mult de capacitatea din amonte decât de viteza de cablare. Echipele care recunosc acest lucru din timp pot totuși optimiza costurile; echipele care îl ignoră se confruntă cu restabilirea prețurilor și întârzieri.
Bugetare și licitații: actualizarea „cazului de bază”
Presupuneri vechi vs. noi
| Subiect | Presupunerea „lumii vechi” | „Noua realitate” în 2025–2026 |
|---|---|---|
| Preț unitar bugetat | Folosește ultimul ciclu la un nivel scăzut | Folosește repere actualizate, adaugă buffer |
| Valabilitate | 30-60 zile | 3–7 zile pentru articolele cu conținut ridicat de fibre |
| Riscul de relicitare | Scăzut | Mai mare dacă bugetele ignoră modificările de preț |
| Opțiuni pentru furnizori | Multe oferte similare | Mai puține mixuri cu adevărat competitive + fiabile |
O licitație care presupune că „fibra va fi la fel de ieftină ca data trecută” este ca un buget PON care ignoră pierderile din splitter - arată bine pe hârtie, dar eșuează pe teren.
Contractare și alocare a riscurilor
Nu trebuie să vă asumați singur întregul risc. Ceea ce văd eu că funcționează bine cu clienții noștri mai maturi:
- Acorduri-cadru cu revizuiri trimestriale sau semestriale ale prețurilor
- clar mecanisme de indexare sau ajustare legat de declanșatori conveniți
- Planificarea volumului trimestrial, astfel încât să putem rezerva capacitate în amonte
Dacă vrei să-ți faci o idee rapidă despre cine domină de fapt capacitatea de cablu la nivel global, articolul meu anterior este o referință utilă:
20 Cele mai mari companii de cabluri cu fibră optică din lume.
Înțelegerea acestui peisaj te ajută atunci când compari ofertele și pozițiile mărcilor pe propria piață.
De ce este valabilă cotația AIMIFIBER pentru cabluri de fibră optică scurte la 3-5 zile?
Aceasta este partea pe care trebuie să o explic cu atenție și propriilor mei parteneri pe termen lung. La prima vedere, o perioadă de valabilitate mai scurtă pare neprietenoasă. În realitate, este cea mai corectă modalitate de a respecta promisiunile pe care le putem onora.
La AIMIFIBER, acum setăm implicit o valabilitate de 3-5 zile lucrătoare pentru cotațiile cu conținut ridicat de fibră. Nu este un truc de vânzare; reflectă cât de des se pot modifica prețurile în amonte. Blocarea unui număr scăzut timp de 30 de zile poate arăta bine în căsuța dvs. poștală, dar de obicei explodează în etapa de comandă. O fereastră scurtă și sinceră permite ambelor părți să gestioneze riscul și să acționeze mai rapid.
Politica noastră de cotații din 2026 încoace (cu titlu ilustrativ)
Exemple de termeni de cotație (AIMIFIBER)
| Articol | Termen tipic | notițe |
|---|---|---|
| Validitate (cabluri de fibră optică) | 3-5 zile lucrătoare | Pentru articole FTTH / ODN / backbone cu fibră optică mare |
| Valabilitate (accesorii) | 7-15 zile | Pentru conectori, panouri, piese pasive mici |
| Acorduri-cadru | Revizuire trimestrială / semestrială | Pentru programe de lansare recurentă |
| Valută / Incoterm | USD / EUR; EXW/FOB/CIF/DDP | Convenite pe proiect și destinație |
Putem discuta în continuare despre cadre pe termen lung , dar le separăm de ofertele spot. Acest lucru menține transparența comunicării atunci când piața se mișcă.
Cum vă ajutăm în continuare să planificați pe termen lung
Pentru a menține o planificare internă realistă, de obicei propunem:
- Împărțirea unui plan pe 12 luni în apeluri trimestriale
- discutând coridoare de prețuri preferențiale în loc de un singur număr fix
- Împărtășirea unui simplu prognoza volumului astfel încât partenerii din amonte să își poată rezerva capacitatea
Într-un proiect FTTH recent din America Latină, un client a trecut de la „o singură negociere anuală majoră” la un cadru trimestrial cu o valabilitate spot de 3-5 zile pentru fiecare lansare. Rezultatul final: mai puține surprize, livrare la timp mai mare și o pistă de audit mai curată pentru finanțele interne.
Concluzie
Pe scurt, fibra optică nu mai este „ieftină pentru totdeauna” și este puțin probabil ca acest lucru să se schimbe în viitorul apropiat. Centrele de date bazate pe inteligență artificială, modernizările rețelei principale, inițierea rețelelor FTTH la nivel național și noile cazuri de utilizare consumă aceeași capacitate, în timp ce extinderile prefabricate rămân prudente.
Pentru cumpărătorii de FTTH, ODN și centre de date, răspunsul inteligent nu este să intre în panică - ci să își actualizeze estimările de preț, să scurteze așteptările privind validitatea ofertelor și să colaboreze cu furnizori care sunt onești în ceea ce privește constrângerile . Aceasta include construirea unor cadre mai flexibile, în loc să se bazeze pe o singură cifră anuală rigidă.
La AIMIFIBER , vom urmări evoluția pieței în ceea ce privește prețurile, dar poziția noastră privind calitatea, documentația de testare și disciplina de livrare nu se schimbă. Dacă doriți să revizuiți strategia dumneavoastră privind fibra optică pentru 2026–2027 sau să testați o licitație actuală, îmi puteți trimite un e-mail la sophie@aimifiber.com cu regiunea țintă și tipul de proiect. Mă bucur să vă analizez lista de materiale și să văd unde putem găsi în continuare eficiență fără a paria pe prețuri de „fibră fantezistă”.