Varför stiger de globala fiberpriserna igen 2026, och vad bör FTTH-köpare göra?
Snabba FTTH- och stamnätsutrullningar ser bra ut i PowerPoint – tills din "låsta" budget möter ett reviderat fibererbjudande som är 50–90 % högre än förra året. Jag har sett bra projekt i Europa och Latinamerika kämpa sig igenom, inte för att designen var fel, utan för att prisbaslinjen var föråldrad.
Under de senaste 1–2 månaderna har den traditionella G.652D/G.657-fibern tappat kapacitet i takt med att AI-datacenter, fasta F5G-nät, FTTH och nya användningsområden (som fiberkopplade drönare) absorberar kapacitet. Förberedande expansioner släpar efter efterfrågan, så priser och ledtider är mer volatila. För köpare innebär det kortare offertgiltighetstid och mer realistisk budgetering, inte panik.
Jag heter Sophie Wang på AIMIFIBER . Jag arbetar med operatörer och integratörer i Spanien, Frankrike, Brasilien och andra länder och har sett ett mönster: team som uppdaterar sina antaganden tidigt avslutar ändå projekt i tid. Team som insisterar på "gammaldags" priser hamnar i omanbud och sena samtal. Låt mig gå igenom vad jag ser och hur vi justerar vår egen offertpolicy.
Vad har egentligen hänt med priserna på G.652D/G.657-fiber under de senaste 12–18 månaderna?
Om man bara följer sina egna historiska inköpsorder kan marknaden se slumpmässig ut. Men när jag jämför leverantörssamtal, feedback från anbud och offentliga rapporter är en bild tydlig: den långa nedgången är över och priserna har stigit tillbaka till en mer hållbar nivå.
Efter flera år på historiskt låga nivåer har standardprissättningen för G.652D/G.657-fiber återhämtat sig med ungefär 50–90 % från bottennivån fram till början av 2026. Viktigare än den exakta siffran är mönstret: tillgängligheten är trängre, långsiktiga avtal absorberar mer kapacitet och förhandlingsutrymmet i sista minuten är mindre än det brukade vara.
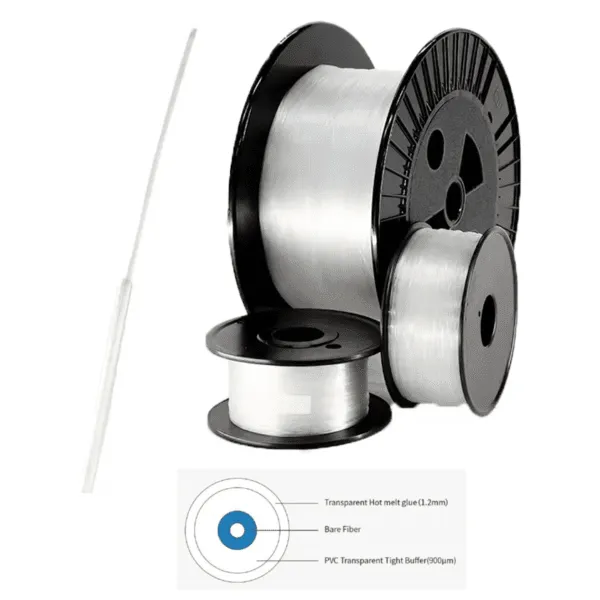
Ögonblicksbild av pristrend (illustrativ)
Vi publicerar inte exakta prispunkter, men vi kan beskriva kurvans form. Tänk på det så här: 2024 var botten, mitten av 2025 var vändpunkten och 2026 är en stramare och mer disciplinerad marknad.
Indikativ prisrörelse för G.652D / G.657*
| Period | Marknadssituation | Indikativ prisnivåtrend* | Kommentar |
|---|---|---|---|
| 2024 (helår) | Överutbud, priskrig | Nära historiskt låga nivåer | Överhäng med hög kapacitet |
| H1-2025 | Bottnar | Lite uppgång | Lageruppsamling; färre "utförsäljningar" |
| H2-2025 | Tydlig retur | ~+15–20 % jämfört med botten | Efterfrågan från flera segment |
| Tidig 2026 | Stram och mer volatil | Förhöjda, fluktuerande | Fler långtidsavtal, mindre flexibla spotvolymer |
*Endast för vägbeskrivning. Kontrollera alltid aktuella offerter för din region och specifikation.
Varför "billig fiber för alltid" aldrig var realistiskt
När fiberpriserna ligger under en hållbar nivå för länge betalar man ofta skillnaden på andra sätt:
- Svagare kvalitetskontroll eller dålig dokumentation hos vissa leverantörer
- Kapacitetsavstängningar som plötsligt förkortar dina alternativ
- Dolda förseningar när lågprislöften inte kan uppfyllas i inköpsledet
En hälsosammare prisnivå är inte goda nyheter för kortsiktiga budgetar, men det är bättre för långsiktig projektstabilitet. För FTTH och ODN sparar förutsägbar kvalitet och ledtid vanligtvis mer pengar än ytterligare 2–3 % enhetsprisrabatt.
Vilka efterfrågedrivare driver upp fiberpriserna?
Den nuvarande uppgången är inte en "FTTH-bubbla" som vissa antyder. Det är flera vågor som landar på samma strand samtidigt: AI-datacenter, 400G/800G-stamnät, nationella bredbandssatsningar och några nya nischapplikationer som i tysthet förbrukar mycket glas.
AI och molndatacenter, fasta F5G-nät, pågående FTTH-utrullningar, ubåts- och långdistansprojekt, plus nya användningsområden som fiberkopplade drönare och distribuerad sensor, drar alla nytta av samma preform- och fiberkapacitetspool. Inget enskilt segment förklarar förändringen, men tillsammans lyfter de marknaden från botten och håller den kvar där.
AI och molndatacenter
Varje gång jag besöker en datacenterkund kan jag känna skillnaden i skala. Ett enda AI-träningskluster kan använda fler optiska länkar än ett helt litet stadsnätverk.
Datacenter kontra FTTH-efterfrågan (kvalitativ)
| Segmentet | Typisk användning av fiber | Efterfrågetrend 2025–2026 | Anmärkningar |
|---|---|---|---|
| AI / molndatacenter | Intra-DC + campus-/tunnelbaneförbindelser | Stark uppåtgående trend | 400G/800G, högt fiberinnehåll per rack |
| FTTH / FTTP | Åtkomst + distribution | Stabil till stark | Många länder fortsätter att expandera hushållen |
| Ubåt / långdistans | Ultralånga anslutningar | Konjunktur, nu stigande | Stora, klumpiga projekt; utnyttja kärnkapaciteten |
Inom DC kan kortdistansförbindelser använda DAC/AOC, men tunnelbanan och stamnätet utanför platsen är fortfarande beroende av stora mängder fiber . När dessa kontrakt väl är undertecknade reserverar de kapacitet i åratal, inte bara månader.
FTTH, F5G och nationella bredbandssatsningar
På åtkomstsidan är historien mer bekant:
- Mogna marknader (Västeuropa, delar av Asien) är på "Fyll i" och uppgradera läge: överbygg VDSL, öka uttagshastigheterna, dra fibern djupare.
- Tillväxtmarknaderna är fortfarande i sin första stora FTTH-vågen, ibland med stöd av statliga program.
- F5G-liknande projekt lägger till fiberrik backhaul och fronthaul utöver klassisk FTTH.
Inget av detta är i sig självt "nytt", men tidslinjerna överlappar varandra. Det skapar tillfälliga ökningar där flera länder i hög grad utnyttjar samma försörjningsbas.
Nya tillämpningar: fiberkopplade drönare och sensorer
En tystare förare är vad jag kallar "edge innovation":
Framväxande fiberhungriga nischer
| Ansökan | Hur fiber används | Påverkan på efterfrågan |
|---|---|---|
| Fastkopplade / FPV-drönare | Fiberkabeldragare för kontroll och HD-video | Använder höghållfasta, böjtåliga fibrer |
| Undervattensfarkoster (ROV) | Tethers och hybrida elektrooptiska umbilicals | Specialfiber, design för tuffa miljöer |
| Distribuerad avkänning (DAS) | Långa fibrer används som sensor (belastning, ljud) | Lägger till efterfrågan på kontinuerlig längd utöver FTTH |
Dessa segment är fortfarande mycket mindre än FTTH eller datacenter i volym, men de koncentrerar efterfrågan på fibertyper med högre värde och specialkablar , vilket stramar åt vissa delar av leveranskedjan och påverkar det övergripande prisbeteendet.
Varför kan inte utbudet öka tillräckligt snabbt för att pressa ner priserna igen?
När priserna stiger frågar folk ofta: ”Kommer inte nya fabriker bara att öppna och sänka priset igen?” Med optisk fiber är svaret: inte snabbt och inte utan risk. Flaskhalsen är inte kabeldragningen; det är preformen och dragkapaciteten bakom den.
Ny kapacitet för preformar och fibrer tar vanligtvis 18–24 månader eller mer att bygga, kvalificera och fylla. Efter den senaste överexpansionscykeln är stora producenter mer försiktiga. Samtidigt går en större andel av kapaciteten till produkter med högre marginal eller långsiktiga kontrakt, vilket lämnar mindre "ledig" G.652D / G.657 för opportunistiska spotavtal.
Preform som den verkliga flaskhalsen
Kabelfabriker som vår kan lägga till skift och optimera processflödet relativt snabbt. Men utan tillräckligt med preform och dragen fiber står extra kabelmaskiner stilla.
Utbudssidans begränsningar (förenklat)
| Etapp | Typisk ledtid | Capex-barriär | Kommentar |
|---|---|---|---|
| Prestera | 18–24+ månader | Mycket högt | Processkunskap, immateriella rättigheter, miljötillstånd |
| Fiberdragning | 6 – 12 månader | Medium | Begränsad av tillgången på preformar |
| Kabeltillverkning | 3 – 9 månader | Medium | Lättare att tillsätta, men i slutändan fiberbegränsat |
Eftersom preform är kapitalintensivt och högspecialiserat föredrar de flesta producenter stabila, hållbara priser framför ytterligare en uppgångs- och nedgångscykel. Det avgör hur mycket inkrementell volym de är villiga att lägga till med dagens marginaler.
Mixförskjutning till produkter med högre marginal
En annan subtil faktor: inte alla fibrer är lika i producentens ögon. När kapaciteten är begränsad kommer många att:
- Prioritera premiumfibrer (t.ex. G.654E, ubåtskvaliteter, specialdesign)
- Ära långsiktiga avtal med strategiska kunder först
- Tilldela mindre till "anonyma" spotköpare av typen G.652D/G.657
För mindre FTTH- och ODN-projekt innebär det att du fortfarande kan få tillgång – men du kommer att märka det i form av högre, mer volatila priserbjudanden och snävare giltighetsfönster.
Vad innebär detta för FTTH / ODN / datacenterupphandling i praktiken?
För inköpsteam är detta den obekväma delen. Kalkylbladsmallarna som bygger på 2023 års priser fungerar inte längre. Ni behöver nya antaganden om enhetskostnad, giltighetsperiod och riskdelning med leverantörer.
I praktiken är den nya verkligheten: gamla bottenrekord kan inte användas som nuvarande riktmärken, offertgiltighetsfönster för fibertunga stycklistor krymper till 3–7 dagar, och leveransscheman beror mer på uppströmskapacitet än på kabelhastighet. Team som erkänner detta tidigt kan fortfarande optimera kostnaden; team som ignorerar det drabbas av omprissättning och förseningar.
Budgetering och anbud: uppdatering av "basfallet"
Gamla kontra nya antaganden
| Ämne | "Gamla världens" antagande | "Ny verklighet" år 2025–2026 |
|---|---|---|
| Budgetpris per enhet | Använd senaste cykelns låga | Använd uppdaterade riktmärken, lägg till buffert |
| Giltighet | 30–60 dagar | 3–7 dagar för fiberintensiva varor |
| Risk för omupphandling | Låg | Högre om budgetar ignorerar prisförändringar |
| Leverantörsalternativ | Många liknande erbjudanden | Färre verkligt konkurrenskraftiga + pålitliga blandningar |
En anbudsgivare som antar att ”fiber kommer att vara lika billig som förra gången” är som en PON-budget som ignorerar splitterförlust – den ser bra ut på pappret men misslyckas i fält.
Kontraktering och riskfördelning
Du behöver inte acceptera all risk själv. Det jag ser fungerar bra med våra mer mogna kunder:
- Ramavtal med kvartalsvisa eller halvårsvisa prisöversyner
- Rensa indexerings- eller justeringsmekanismer knutna till överenskomna triggers
- Volymplanering kvartalsvis så att vi kan reservera kapacitet uppströms
Om du vill ha en snabb känsla för vem som faktiskt dominerar kabelkapaciteten globalt är min tidigare artikel en användbar referens:
20 största fiberoptiska kabelföretag i världen.
Att förstå det landskapet hjälper dig när du jämför erbjudanden och varumärkespositioner på din egen marknad.
Varför förkortar AIMIFIBER giltighetstiden för offerter för fiberkablar till 3–5 dagar.
Det här är den del jag också måste förklara noggrant för mina egna långsiktiga partners. Vid första anblicken ser ett kortare giltighetsfönster ovänligt ut. I verkligheten är det det rättvisaste sättet att hålla löften som vi faktiskt kan infria.
På AIMIFIBER har vi nu som standard satt fiberintensiva offerter till en giltighetstid på 3–5 arbetsdagar. Det är inte ett säljtrick; det återspeglar hur ofta uppströmspriserna kan ändras. Att låsa ett lågt värde i 30 dagar kan se bra ut i din inkorg, men det brukar explodera i inköpsfasen. Ett kort, ärligt fönster låter båda sidor hantera risker och agera snabbare.
Vår offertpolicy från och med 2026 (illustrativ)
Exempel på offertvillkor (AIMIFIBER)
| Artikel | Typisk term | Anmärkningar |
|---|---|---|
| Giltighet (fiberkablar) | 3-5-arbetsdagar | För fibertunga FTTH-/ODN-/stamnätsprodukter |
| Giltighetstid (tillbehör) | 7–15 dagar | För kontakter, paneler, små passiva delar |
| Ramavtal | Kvartals-/halvårsöversikt | För återkommande utrullningsprogram |
| Valuta / Incoterm | USD/EUR; EXW/FOB/CIF/DDP | Överenskommet per projekt och destination |
Vi kan fortfarande diskutera långsiktiga ramverk , men vi skiljer dem från spoterbjudanden. Det håller kommunikationen transparent när marknaden rör sig.
Hur vi fortfarande hjälper dig att planera långsiktigt
För att hålla din interna planering realistisk föreslår vi vanligtvis:
- Att dela upp en 12-månaders plan i kvartalsvisa avrop
- diskutera föredragna priskorridorer istället för ett enda fast nummer
- Dela en enkel volymprognos så att partners uppströms kan reservera kapacitet
I ett nyligen genomfört LatAm FTTH-projekt gick en kund från "en stor årlig förhandling" till ett kvartalsvis ramverk med 3–5 dagars giltighetstid på varje release. Slutresultatet: färre överraskningar, högre leveranstid och en tydligare revisionslogg för intern ekonomi.
Slutsats
Kortversionen är enkel: fiber är inte längre "billigt för alltid" , och det är osannolikt att det kommer att förändras inom den närmaste framtiden. AI-datacenter, uppgraderingar av stamnät, nationella FTTH-satsningar och nya användningsområden drar alla på sig samma kapacitet, medan expansion av preform-teknik förblir försiktig.
För köpare av FTTH-, ODN- och datacenter är det klokaste svaret att inte panikera – det är att uppdatera sina prisantaganden, förkorta offerternas giltighetstid och arbeta med leverantörer som är ärliga om sina begränsningar. Det inkluderar att bygga mer flexibla ramverk istället för att förlita sig på ett enda rigidt årligt belopp.
På AIMIFIBER följer vi marknadens prissättning, men vår position gällande kvalitet, testdokumentation och leveransdisciplin ändras inte. Om ni vill granska er fiberstrategi för 2026–2027 eller trycktesta en aktuell anbudsförfrågan kan ni mejla mig på sophie@aimifiber.com med er målregion och projekttyp. Jag går gärna igenom er stycklista och ser var vi fortfarande kan hitta effektivitet utan att satsa på "fantasifiber"-priser.