为什么全球光纤价格在 2026 年再次上涨?FTTH 用户应该怎么办?
快速光纤到户 (FTTH) 和骨干网部署方案在 PowerPoint 上看起来很棒——直到你“锁定”的预算遇到比去年高出 50% 到 90% 的光纤报价。我亲眼目睹欧洲和拉丁美洲一些优秀的项目最终陷入困境,并非因为设计有问题,而是因为价格基准过时了。
过去一两个月,随着人工智能数据中心、F5G固定网络、光纤到户(FTTH)以及光纤系留无人机等新兴应用对容量的需求不断增长,主流G.652D/G.657光纤价格已从低谷回升。由于预制件扩容滞后于需求,价格和交货周期波动较大。对于买家而言,这意味着报价有效期缩短,预算制定更加务实,而非恐慌。
我是AIMIFIBER的Sophie Wang 。在与西班牙、法国、巴西及其他地区的运营商和系统集成商合作的过程中,我发现了一个规律:那些能够及早更新报价假设的团队,项目都能按时完成。而那些坚持“旧价格”的团队,最终只能被迫重新招标,甚至熬夜沟通。接下来,我将详细介绍我的观察结果,以及我们如何调整自身的报价策略。
过去 12-18 个月里,G.652D / G.657 光纤价格究竟发生了什么变化?
如果只关注自己过往的采购订单,市场走势可能看起来毫无规律可循。但如果对比供应商的谈判记录、投标反馈和公开报告,就会发现一个清晰的趋势:漫长的下行周期已经结束,价格也回升到了一个更可持续的水平。
在经历了数年的历史低位后,标准 G.652D / G.657 光纤价格已从低点反弹约 50% 至 90%,预计到 2026 年初将回升。比具体数字更重要的是价格走势:现货供应更加紧张,长期合同吸收了更多容量,而最后一刻的议价空间比以往更小。
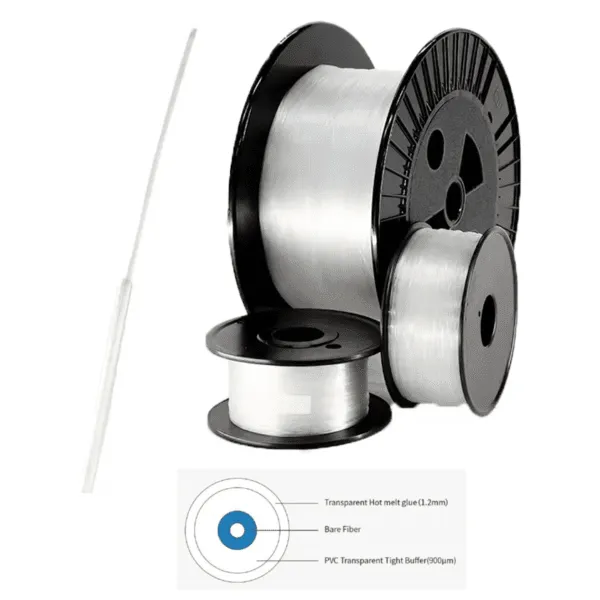
价格趋势概览(示例)
我们不公布确切的价格点,但我们可以描述曲线的形状。你可以这样理解:2024年是底部,2025年中期是转折点,而2026年市场将更加紧缩、更加稳定。
G.652D / G.657 价格走势参考*
| 周期 | 市场状况 | 价格水平趋势指标* | 评论 |
|---|---|---|---|
| 2024(全年) | 供应过剩,价格战 | 接近历史低点 | 重型悬臂 |
| H1-2025 | 自下而上 | 略有上升 | 库存消化;减少“甩卖” |
| H2-2025 | 明显反弹 | 比底部高出约 15-20%。 | 来自多个细分市场的需求 |
| 早期2026 | 紧张且波动性更大 | 高位、波动 | 长期协议增多,现货交易量灵活性降低 |
*仅供参考。请务必查看您所在地区和具体规格的最新报价。
为什么“廉价光纤永存”从来都不现实
当纤维价格长期低于可持续水平时,你往往会以其他方式为此付出代价:
- 质量控制薄弱或文件记录不完善 在一些供应商
- 产能关闭 这会突然减少你的选择。
- 隐藏的延迟 当采购订单阶段无法兑现低价承诺时
价格水平趋于健康对短期预算来说并非好事,但更有利于项目的长期稳定性。对于光纤到户 (FTTH) 和光配线网络 (ODN) 而言,可预测的质量和交付周期通常比单价再降低 2-3% 更能节省成本。
哪些需求驱动因素推高了光纤价格?
当前的上涨周期并非某些人所说的“光纤到户泡沫”,而是几波浪潮同时冲击同一片沙滩:人工智能数据中心、400G/800G骨干网、国家宽带推广,以及一些悄然消耗大量光纤的新兴小众应用。
人工智能和云数据中心、F5G固定网络、正在进行的FTTH部署、海底和长途项目,以及光纤系留无人机和分布式传感等新兴应用,都在利用同一预制件和光纤容量池。任何单一领域都无法解释这种转变,但它们共同推动市场摆脱低谷并保持增长势头。
人工智能和云数据中心
每次拜访数据中心客户,我都能感受到规模上的巨大差异。一个人工智能训练集群使用的光链路数量可能比整个小型城市的接入网络还要多。
数据中心与光纤到户需求对比(定性分析)
| 分割 | 纤维的典型用途 | 2025-2026年需求趋势 | 笔记 |
|---|---|---|---|
| 人工智能/云数据中心 | 华盛顿特区内部交通 + 校园/地铁连接 | 强劲的上升趋势 | 400G/800G,每架高纤维含量 |
| 光纤到户/光纤到楼 | 获取 + 分发 | 稳定至强劲 | 许多国家仍在扩大家庭规模。 |
| 潜艇/长途 | 超远距离连接 | 周期性,目前处于上升期 | 大型、结构复杂的项目;消耗核心产能 |
在数据中心内部,短距离链路可能使用DAC/AOC,但站点外的城域网和骨干网仍然依赖于大量的光纤。一旦这些合同签订,它们将预留容量长达数年,而不仅仅是数月。
光纤到户 (FTTH)、5G 和国家宽带推进
从准入方面来看,情况则更为常见:
- 成熟市场(西欧、亚洲部分地区) “填写”和升级 模式:过度建设 VDSL,提高普及率,将光纤铺设得更深。
- 新兴市场仍处于其 第一波大规模光纤到户浪潮有时还会得到州政府项目的支持。
- F5G 风格的项目添加 富含光纤的回程和前程 在传统光纤到户 (FTTH) 的基础上。
这些因素本身都不是“新”的,但它们出现的时间线重叠。这就造成了暂时的供应激增,多个国家都在大量依赖同一供应基地。
新应用:光纤系留无人机和传感
更安静的驾驶体验,我称之为“前沿创新”:
新兴的纤维需求小众市场
| 应用领域 | 纤维的用途 | 对需求的影响 |
|---|---|---|
| 系留/FPV无人机 | 用于控制和高清视频的光纤连接 | 采用高强度、耐弯曲纤维 |
| 水下航行器(ROV) | 系绳和混合电光脐带 | 特种纤维,适用于恶劣环境的设计 |
| 分布式感知(DAS) | 长纤维作为传感介质(应变、声音) | 增加了对光纤到户以外连续长度的需求。 |
这些细分市场在规模上仍然远小于 FTTH 或数据中心,但它们将需求集中在更高价值的光纤类型和专用电缆上,这收紧了供应链的某些环节,并影响了整体定价行为。
为什么供应增长速度不够快,无法将价格压回落?
当价格上涨时,人们常常会问:“新工厂开工后,价格难道不会回落吗?”对于光纤而言,答案是:不会很快,而且并非没有风险。瓶颈不在于光缆生产线,而在于其后的预制棒和拉丝能力。
新建钢坯和纤维产能通常需要18-24个月甚至更长时间才能完成建设、认证和灌装。经历了上一轮过度扩张后,主要生产商更加谨慎。与此同时,更大比例的产能被用于生产高利润产品或签订长期合同,导致可用于机会性现货交易的G.652D/G.657“自由”产能减少。
预成型才是真正的瓶颈
像我们这样的布线工厂可以相对快速地增加班次并优化生产流程。但如果没有足够的预制棒和拉制光纤,额外的布线设备就会闲置。
供给侧制约因素(简化版)
| 阶段 | 典型的交货时间 | 资本支出障碍 | 评论 |
|---|---|---|---|
| 瓶坯 | 18-24个月以上 | 很高 | 工艺技术、知识产权、环境许可 |
| 光纤拉丝 | 6-12个月 | 中 | 受坯料供应限制 |
| 电缆制造 | 3-9个月 | 中 | 更容易添加,但最终受纤维限制 |
由于预成型件生产属于资本密集型且高度专业化,大多数生产商更倾向于稳定、可持续的价格,而不是再次经历繁荣与萧条的周期。这决定了他们在当前利润率下愿意增加多少产量。
产品组合向高利润产品转变
另一个微妙的因素是:并非所有纤维在生产商眼中都一样。当产能紧张时,许多纤维会:
- 优先 优质纤维 (例如 G.654E、潜艇级、特殊设计)
- 荣誉 长期协议 优先考虑战略客户
- 减少分配给“匿名”现货 G.652D / G.657 买家的份额
对于规模较小的 FTTH 和 ODN 项目而言,这意味着您可能仍然会获得供应,但您会感受到更高的、波动更大的报价以及更短的有效期。
这对于FTTH/ODN/数据中心采购的实际操作意味着什么?
对于采购团队来说,这才是最棘手的部分。基于2023年价格构建的电子表格模板已经不再适用。你需要对单位成本、有效期以及与供应商的风险分担等问题做出新的假设。
实际上,新的现实是:过去的低点不能再作为当前的基准,光纤密集型物料清单的报价有效期缩短至3-7天,交付进度更多地取决于上行容量而非布线速度。及早意识到这一点的团队仍可优化成本;而忽视这一点的团队则将面临重新定价和延误。
预算编制和招标:更新“基准方案”
旧假设与新假设
| 话题 | “旧世界”假设 | 2025-2026年的“新现实” |
|---|---|---|
| 预算单价 | 使用上一个周期低 | 使用更新后的基准测试,增加缓冲区 |
| 有效期限 | 30–60天 | 高纤维食物需3-7天。 |
| 重新招标风险 | 低 | 如果预算忽略价格变动,则结果会更高。 |
| 供应商选项 | 许多类似的优惠 | 真正具有竞争力和可靠性的组合较少 |
假设“光纤价格将和上次一样便宜”的招标就像忽略分路器损耗的 PON 预算一样——纸面上看起来没问题,但实际应用中却会失败。
合同和风险分配
您不必独自承担所有风险。我认为以下方法对我们更成熟的客户群体非常有效:
- 框架协议 每季度或每半年进行一次价格审查
- 透明 指数化或调整机制 与约定的触发条件相关
- 批量计划 按季度划分,以便我们能够为上游预留产能。
如果你想快速了解全球有线电视容量的实际主导者是谁,我之前的文章是一个有用的参考:
全球 20 家最大光纤电缆公司.
了解市场格局有助于您在比较自己市场中的产品和服务以及品牌定位。
为什么AIMIFIBER将光纤电缆报价有效期缩短至3-5天?
这一点我也需要仔细向我的长期合作伙伴解释清楚。表面上看,缩短有效期似乎不太友好。但实际上,这才是我们能够履行承诺的最公平的方式。
在AIMIFIBER,我们现在默认将光纤密集型报价的有效期设置为3-5个工作日。这并非销售噱头,而是为了反映上游价格的波动频率。锁定一个低价格30天或许看起来不错,但到了采购订单阶段,价格通常会大幅上涨。一个较短且透明的有效期有助于双方控制风险,加快合作进程。
自 2026 年起,我们的报价政策(示例)
报价示例条款(AIMIFIBER)
| 名称 | 典型术语 | 注意: |
|---|---|---|
| 有效性(光纤电缆) | 3-5营业日 | 适用于光纤密集型FTTH/ODN/骨干网项目 |
| 有效期(附件) | 7–15天 | 用于连接器、面板、小型无源元件 |
| 框架协议 | 季度/半年回顾 | 对于周期性推广计划 |
| 货币/国际贸易术语解释通则 | 美元/欧元;EXW/FOB/CIF/DDP | 根据项目和目的地商定 |
我们仍然可以讨论长期框架协议,但要将其与现货报价分开。这样可以确保市场波动时沟通的透明度。
我们如何继续帮助您进行长期规划
为了使您的内部规划切实可行,我们通常建议:
- 将 12 个月的计划拆分成 季度召回
- 讨论 优选价格区间 而不是一个固定的数字
- 分享一个简单的 销量预测 这样上游合作伙伴就可以预留产能
在最近一个拉丁美洲的光纤到户(FTTH)项目中,客户将“年度大型谈判”模式改为季度谈判,每次发布后有效期为3-5天。最终结果是:减少了意外情况,提高了准时交付率,并为内部财务提供了更清晰的审计追踪。
结语
简而言之:光纤不再“永远便宜”,而且这种情况在短期内不太可能改变。人工智能数据中心、骨干网升级、全国光纤到户 (FTTH) 的推广以及新的应用场景都在消耗相同的带宽,而光纤扩容方面则保持谨慎。
对于光纤到户 (FTTH)、光分配网络 (ODN) 和数据中心买家而言,明智的做法不是惊慌失措,而是更新价格预期,缩短报价有效期,并与坦诚告知限制条件的供应商合作。这包括构建更灵活的框架,而不是依赖单一的年度价格。
在AIMIFIBER,我们会根据市场行情调整价格,但我们对质量、测试文档和交付规范的坚持不会改变。如果您想重新审视2026-2027年的光纤战略,或者对当前的招标项目进行压力测试,请发送邮件至sophie@aimifiber.com,并告知您的目标区域和项目类型。我很乐意与您一起分析物料清单,看看如何在不依赖“虚幻光纤”价格的情况下,进一步提高效率。